北京保险经纪公司怎么选?企业风险管理与保险配置的实用指南
在北京这样体量庞大、产业结构复杂的市场中,企业面临的风险早已不局限于单一的财产损失或员工意外。无论是总部型企业的多地点运营,还是中小团队的用工合规压力,都让"买保险"这件事从简单的比价行为,转变为一项需要专业规划的风险管理工程。北京保险经纪公司正是在这一背景下被越来越多企业纳入决策视野的角色。本文从服务价值、常见险种、选择标准与落地流程几个维度展开,帮助企业理清思路。
保险经纪公司在企业风险管理中扮演什么角色
很多人容易把保险经纪公司与保险公司混为一谈。二者的立场其实有本质区别:保险公司负责承保与理赔,代表的是产品供给方;而保险经纪公司基于投保人利益开展业务,提供的是方案设计与采购服务。对于企业客户而言,这种立场差异带来的实际价值体现在几个方面:
- 需求诊断:从企业所处行业、用工结构、资产分布、业务链条出发,识别真实风险敞口,而不是先看产品再找需求。
- 方案比选:在多家保险公司之间进行条款、费率、免赔额、赔付条件的横向比较,避免单一渠道的信息局限。
- 价格议价:依托渠道资源与业务规模,协助企业在合理范围内争取更优的承保条件。
- 全周期服务:从投保、保单批改到理赔协助,贯穿保单存续的各个环节。
北京市场的一个显著特点是企业类型跨度大——既有大型集团总部,也有大量科技、商贸、物流、制造类中小企业。不同规模、不同行业的企业,风险结构差异明显,这也决定了保险方案定制不可能套用统一模板。
企业客户常见的保险需求有哪些
结合北京地区的企业咨询实践,需求较为集中的险种大致可以分为员工保障、责任风险、财产与物流三大类。
员工保障类:团体意外险与员工补充医疗保险
团体意外险是许多企业接触的第一类团体险种,覆盖员工因意外导致的身故、伤残及医疗费用,投保门槛相对低、操作灵活,适合作为基础保障。而员工补充医疗保险则更多承担社保之外的医疗费用补充功能,包括门诊、住院自付部分的报销,常被用作人才保留与福利体系的一部分。对于用工规模较大、人员流动较频繁的企业,这两类产品的组合配置较为常见。
用工责任类:雇主责任险
雇主责任险关注的是企业依法应承担的雇员人身损害赔偿责任。与团体意外险不同,它的保障对象是企业自身的赔偿责任,在工伤认定、赔付标准、法律费用等方面有更贴近用工场景的设计。北京地区劳动争议处理较为规范,企业对雇主责任险报价的关注度持续上升,但报价高低往往与行业类别、岗位风险等级、历史赔付记录密切相关,单纯比价容易忽略条款差异。
经营责任与财产类:公众责任险、财产保险与货物运输保险
面向公众营业的场所,如商场、餐饮、写字楼、培训机构,通常需要配置公众责任险,应对第三方人身伤害或财产损失索赔。财产保险经纪服务则覆盖厂房、设备、存货等固定资产的风险保障。对于涉及跨区域贸易或物流的企业,货物运输保险能够分担运输途中的货损风险。这几类险种的专业性较强,条款细节多,往往需要经纪机构协助厘清。
如何判断一家北京保险经纪公司是否专业
市场上的经纪机构数量不少,服务能力参差不齐。企业在筛选时,可以从以下几个可验证的角度入手:
- 资质与合规:确认其持有有效的保险经纪业务经营资质,可在监管公开渠道核验。
- 行业经验匹配度:服务过与本企业相近行业、相近规模的客户,意味着对风险点有更具体的理解。
- 方案能力而非产品堆砌:专业的经纪机构会先做风险梳理,再给出分层方案,而不是直接抛出几个产品报价。
- 后续服务机制:保单批改是否顺畅、理赔协助是否有专人跟进、响应时效如何,这些直接影响长期合作体验。
- 合作保司资源:与多家保险公司保持合作,才能在条款与价格上形成有效比较。
需要提醒的是,保险方案的价格并非越低越好。过低的报价往往对应更高的免赔额、更窄的保障范围或更严格的赔付条件,最终可能在理赔环节形成落差。理性的做法是在保障责任、赔付条件与保费之间寻找平衡点。
从咨询到理赔:保险服务的完整链条
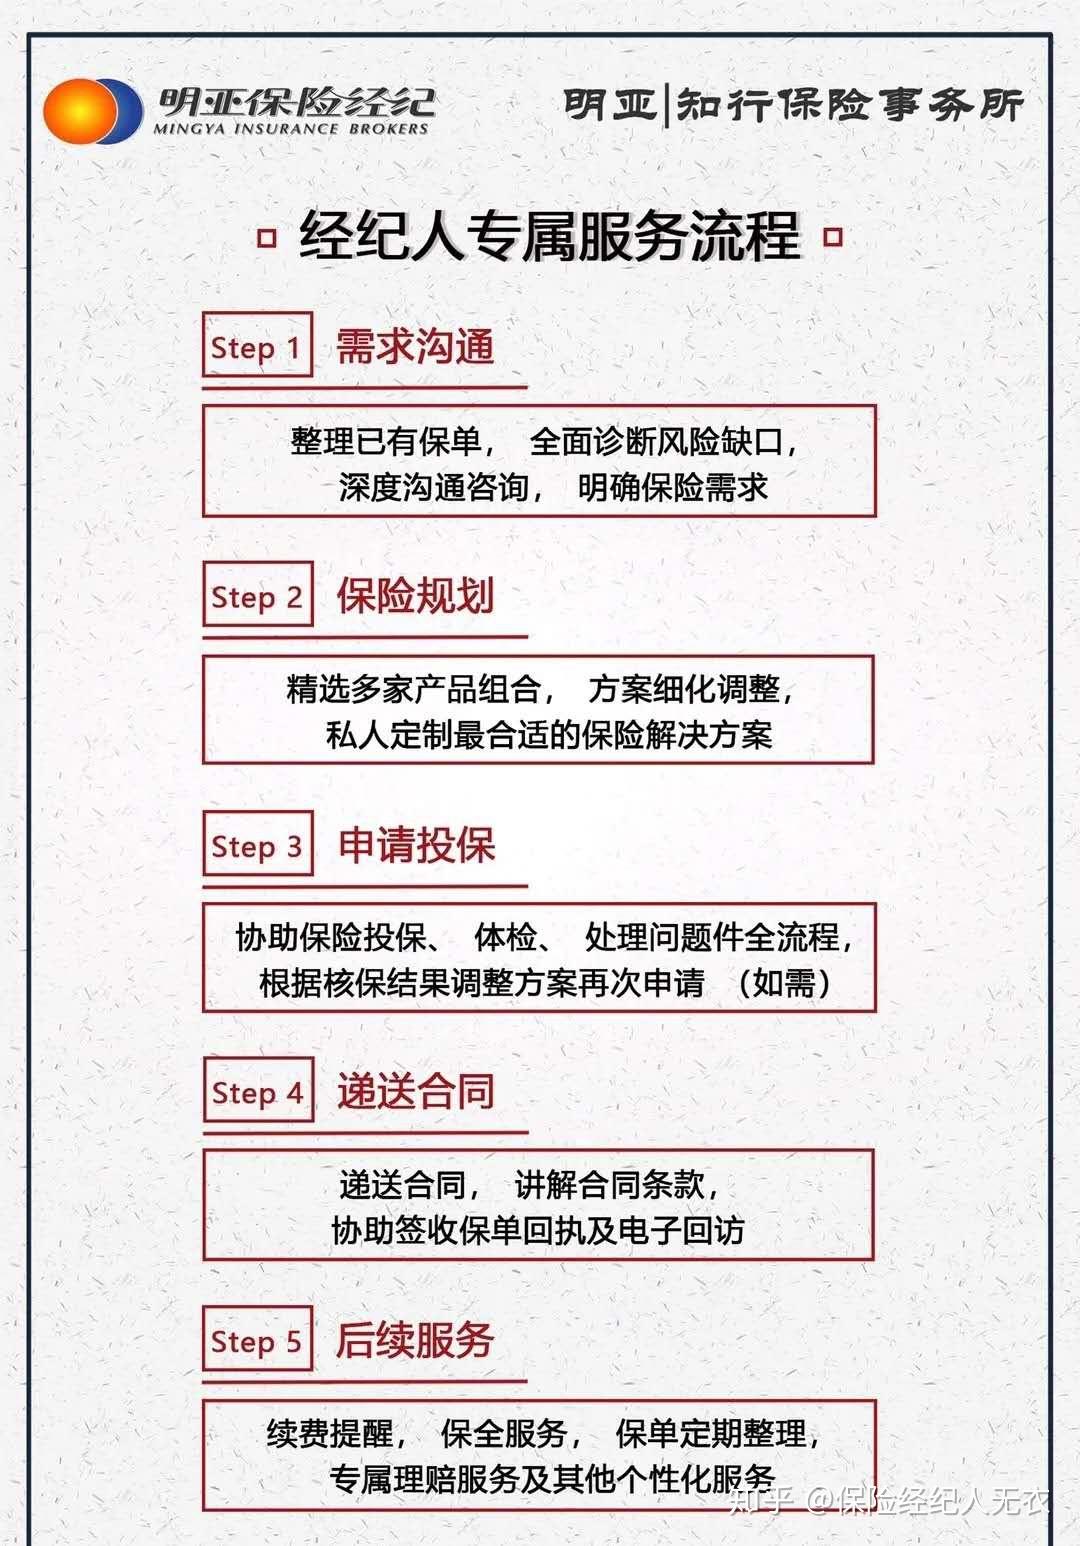
一次完整的企业保险服务,通常包含以下环节:
- 风险调研与需求确认:了解企业组织架构、人员构成、资产状况与业务特点。
- 方案设计与报价比较:形成初步方案,向多家保险公司询价并横向对比。
- 条款审核与投保落地:核对保险责任、免责条款、特别约定,完成投保手续。
- 保单管理与批改:人员增减、保额调整、地址变更等,通过保单批改及时更新,避免保障与实际脱节。
- 理赔协助:出险后协助准备材料、跟进定损与赔付进度,减少企业在这方面的精力投入。
其中,保单批改和理赔协助是最容易被忽视却最影响体验的两个环节。人员流动带来的名单变更如果未及时批改,可能导致出险时保障失效;而理赔阶段材料准备的规范性,直接影响赔付效率。这也是越来越多企业倾向于与经纪机构建立长期合作的原因。
结语
选择北京保险经纪公司,本质上是在为企业的风险管理寻找一个长期协作的专业伙伴。与其在出险后被动应对,不如在投保前把风险结构梳理清楚,把条款细节看明白。对于有团体保险、雇主责任险、公众责任险或财产与货物运输保险需求的企业,建议先做一次系统的风险盘点,再谈方案与报价——这样的顺序,往往能带来更扎实的保障效果。